IT產(chǎn)品網(wǎng)購行為監(jiān)測報告(第三、四、五部分)
本報告基于3see市場研究信息網(wǎng)的市場信息調(diào)查數(shù)據(jù),對IT產(chǎn)品網(wǎng)購行為進行持續(xù)監(jiān)測與分析。以下為報告第三、四、五部分內(nèi)容。
第三部分 IT產(chǎn)品網(wǎng)購渠道選擇與決策因素監(jiān)測
一、渠道分布特征
監(jiān)測數(shù)據(jù)顯示,當(dāng)前IT產(chǎn)品網(wǎng)購渠道呈多元化競爭格局。綜合電商平臺(如京東、天貓、拼多多)仍是消費者購買IT產(chǎn)品的首選渠道,占比約65.2%;品牌官方商城(如小米商城、華為商城、蘋果官網(wǎng))占比約18.7%,排名第二;垂直IT電商平臺及社交電商/直播電商渠道合計占比約16.1%。值得注意的是,社交電商與直播帶貨在IT產(chǎn)品領(lǐng)域的滲透率較去年同期上升約4.3個百分點,表明消費者對新興渠道的接受度持續(xù)提升。
二、渠道選擇的核心驅(qū)動因素
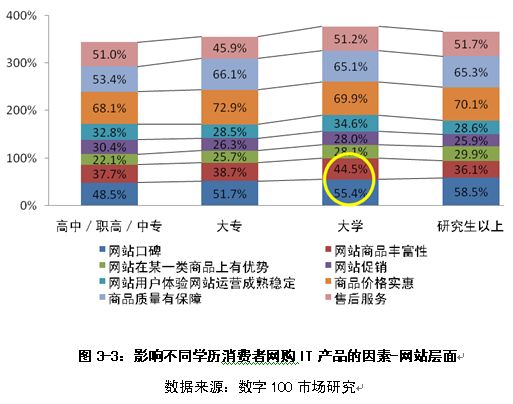
市場信息調(diào)查顯示,消費者選擇網(wǎng)購渠道時最看重的因素依次為:正品保障(提及率82.4%)、價格優(yōu)勢(76.9%)、物流配送速度(68.3%)、售后服務(wù)完善程度(61.5%)、產(chǎn)品評價與口碑(57.2%)、促銷活動力度(49.8%)。其中,正品保障與售后服務(wù)的權(quán)重較上期監(jiān)測有所上升,反映消費者在IT產(chǎn)品高客單價背景下對交易安全與售后服務(wù)的高度敏感。
三、購買決策路徑
監(jiān)測發(fā)現(xiàn),IT產(chǎn)品網(wǎng)購決策路徑呈現(xiàn)“信息搜集—比價—評價參考—下單”的典型特征,但不同品類存在差異。手機、筆記本電腦等高頻關(guān)注品類,消費者平均比價平臺數(shù)為3.6個;智能穿戴、路由器等配件類產(chǎn)品,平均比價平臺數(shù)為2.1個。短視頻測評與KOL推薦對決策的影響力較上期提升6.8個百分點,尤其在耳機、智能家居等品類中表現(xiàn)突出。
第四部分 IT產(chǎn)品網(wǎng)購用戶畫像與消費行為特征
一、用戶人口統(tǒng)計畫像
根據(jù)3see市場研究信息網(wǎng)監(jiān)測數(shù)據(jù),IT產(chǎn)品網(wǎng)購用戶中,男性占比58.7%,女性占比41.3%;年齡主要集中在18—40歲區(qū)間,合計占比78.5%。其中,18—25歲用戶偏好手機配件、游戲外設(shè)與智能穿戴;26—35歲用戶更關(guān)注筆記本、平板與智能家居;36—40歲用戶則傾向于高客單價商務(wù)本、存儲設(shè)備與辦公外設(shè)。
二、消費能力與支付行為
從客單價看,IT產(chǎn)品網(wǎng)購平均客單價為2436元。其中,0—500元區(qū)間占比最高(34.7%),主要為配件與智能穿戴;500—2000元占比28.3%;2000—5000元占比22.1%;5000元以上占比14.9%。支付方式方面,第三方支付(支付寶、微信支付)占比89.4%,信用卡分期支付占比7.2%,白條/花唄等信用支付在年輕用戶中使用率較高。
三、消費頻次與復(fù)購行為
監(jiān)測顯示,IT產(chǎn)品網(wǎng)購用戶平均年購買頻次為4.2次,其中配件類產(chǎn)品貢獻主要頻次,主機類產(chǎn)品復(fù)購周期普遍較長(1.8—2.5年)。品牌忠誠度方面,手機品類用戶復(fù)購?fù)放票壤s46.8%,筆記本品類約38.5%,智能穿戴品類約29.7%。促銷節(jié)點(如618、雙11)對復(fù)購行為具有顯著拉動作用,監(jiān)測期內(nèi)大促月份訂單量較均值提升約42%。
第五部分 IT產(chǎn)品網(wǎng)購?fù)袋c與市場趨勢建議
一、主要網(wǎng)購?fù)袋c
市場信息調(diào)查結(jié)果表明,IT產(chǎn)品網(wǎng)購存在以下突出問題:其一,產(chǎn)品質(zhì)量與描述不符(提及率31.6%);其二,售后服務(wù)響應(yīng)慢、退換貨流程繁雜(28.9%);其三,物流暴力分揀導(dǎo)致商品損壞(22.4%);其四,虛假促銷與先漲后降(21.7%);其五,隱私泄露與數(shù)據(jù)安全擔(dān)憂(18.3%)。其中,高客單價IT產(chǎn)品的售后與物流問題尤為集中。
二、消費者滿意度監(jiān)測
整體網(wǎng)購滿意度得分為7.6/10。分維度看,“價格透明度”得分最高(8.1),“售后服務(wù)”得分最低(6.9)。用戶NPS(凈推薦值)為26.4%,表明IT產(chǎn)品網(wǎng)購市場仍具備一定口碑增長空間,但服務(wù)端提升需求迫切。
三、趨勢判斷與建議
第一,渠道融合化:線上線下融合(O2O)模式將成為IT產(chǎn)品零售重要方向,實現(xiàn)線上比價、線下體驗、即時配送的閉環(huán)。第二,內(nèi)容驅(qū)動化:短視頻、直播與社區(qū)測評將繼續(xù)強化對購買決策的影響,品牌需加強內(nèi)容運營與KOL管理。第三,服務(wù)標準化:正品保障、極速退款、上門維修等將成平臺差異化競爭關(guān)鍵,建議平臺建立IT產(chǎn)品專屬售后服務(wù)標準。第四,數(shù)據(jù)治理與隱私保護:伴隨監(jiān)管趨嚴,IT產(chǎn)品網(wǎng)購平臺需強化數(shù)據(jù)安全合規(guī),提升用戶信任。第五,綠色消費與以舊換新:以舊換新政策與環(huán)保意識提升,將帶動二手IT產(chǎn)品與回收服務(wù)網(wǎng)購行為增長。
本監(jiān)測期內(nèi)IT產(chǎn)品網(wǎng)購行為呈現(xiàn)渠道多元、決策理性、用戶畫像分化及服務(wù)需求升級等特征。相關(guān)企業(yè)應(yīng)基于3see市場研究信息網(wǎng)等專業(yè)調(diào)查數(shù)據(jù),動態(tài)優(yōu)化平臺運營、售后服務(wù)與內(nèi)容策略,以應(yīng)對持續(xù)變化的市場環(huán)境。
如若轉(zhuǎn)載,請注明出處:http://www.a1243.cn/product/43.html
更新時間:2026-09-21 02:02:52